
Finary : Patrimoine & Budget
- Évaluation
- 4,0
- Téléchargements
- 100.00K
- Classification du contenu
- PEGI 3
Finary : Patrimoine & Budget - Captures d'écran
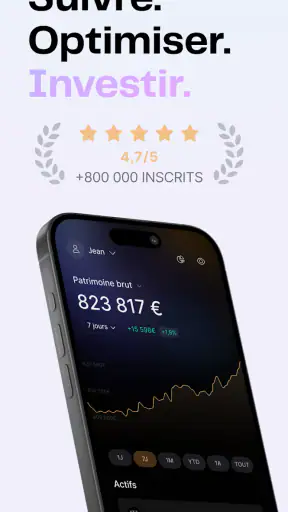
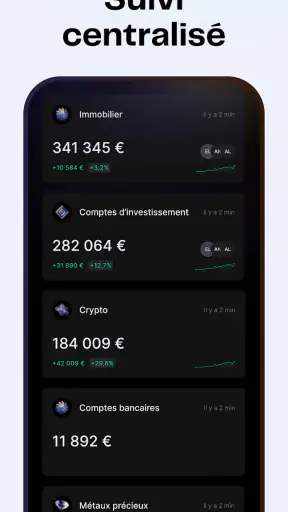
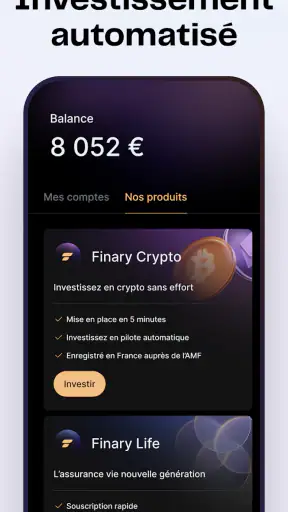
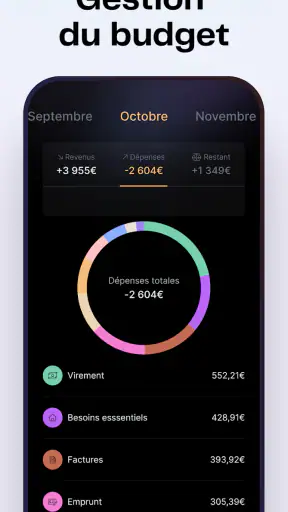
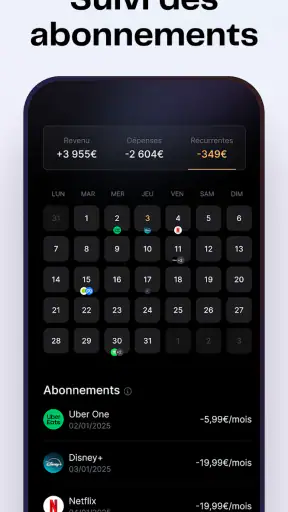
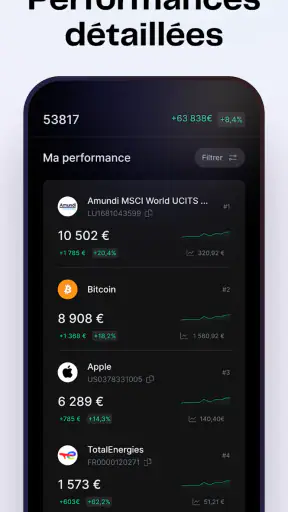
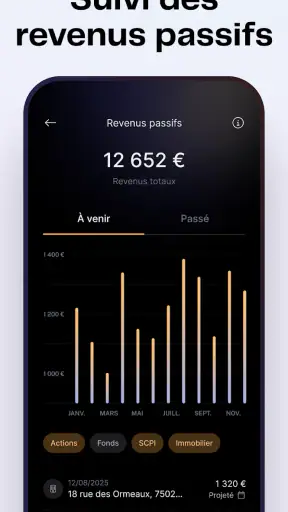
Avantages
- Vue d’ensemble claire de tous vos comptes et placements.
- Catégorisation automatique des dépenses pour mieux suivre votre budget.
- Suivi des performances et de l’allocation de votre patrimoine.
- Interface moderne
- intuitive et agréable à utiliser.
- Alertes utiles sur les frais
- mouvements et évolutions du portefeuille.
Inconvénients
- La synchronisation de certains établissements peut être instable.
- Plusieurs fonctions avancées nécessitent un abonnement payant.
- Les données financières peuvent parfois apparaître avec un délai.
- La configuration initiale demande du temps si vous avez beaucoup de comptes.
- La richesse des informations peut sembler complexe aux débutants.
Finary : Patrimoine & Budget - Description
- Nom de l'application
- Finary : Patrimoine & Budget
- Nom du package
- com.finary.main
- Développeur
- Finary Wealth
- Catégorie
- Finance
- Dernière mise à jour
- 24 nov. 2021
- Version
- 2.149.0
Quand on commence à vouloir mieux comprendre son argent, le problème n’est pas toujours le manque de motivation. C’est souvent la dispersion : un compte courant ici, une épargne ailleurs, quelques placements dans une autre interface, puis des dépenses que l’on suit de mémoire. Finary : Patrimoine & Budget m’a semblé conçu pour remettre ces éléments dans une même vue, avec une approche qui réunit budget, patrimoine et investissements.
Je le présente comme une application de finance personnelle, développée par Finary Wealth, plutôt que comme un simple outil de suivi des dépenses. Cette nuance est importante : son intérêt apparaît surtout quand on veut prendre du recul sur l’ensemble de sa situation, pas seulement vérifier ce qu’il reste sur son compte à la fin du mois.
L’application est gratuite à installer et s’adresse à un public très large, avec une classification PEGI 3. Elle affiche une moyenne de 4,0 sur 5, issue d’environ 6 300 évaluations, et dépasse les 100 000 installations. Ces chiffres ne remplacent pas une expérience personnelle, mais ils donnent une idée de la place déjà occupée par l’outil parmi les applications de gestion financière.
Ce que l’on peut réellement attendre au premier lancement
La première impression est celle d’un tableau de bord destiné à rassembler plusieurs dimensions de l’argent personnel. On ne vient pas seulement y noter un café ou une facture : on cherche plutôt à comprendre comment les revenus, les dépenses, l’épargne et les placements s’inscrivent dans une image globale.
Pour un débutant, cette ambition peut être à la fois rassurante et un peu intimidante. Rassurante, parce qu’elle évite de multiplier les feuilles de calcul et les applications. Intimidante, parce qu’un patrimoine ne se résume pas à un seul solde. Il faut accepter de prendre quelques minutes pour organiser les informations et distinguer ce qui relève du quotidien de ce qui relève du long terme.
Je conseille donc de ne pas ouvrir l’application avec l’objectif de tout configurer immédiatement. Le meilleur point de départ est une question simple : est-ce que je veux surtout suivre mes dépenses, avoir une vision de mon patrimoine, ou surveiller mes investissements ? Le chemin sera différent selon la réponse, même si les trois sujets peuvent ensuite se rejoindre.
Cette façon de commencer évite une erreur fréquente avec les outils financiers : remplir beaucoup de données sans savoir quelle décision on veut prendre. Une application de ce type devient utile quand elle répond à une question concrète, par exemple « combien puis-je mettre de côté chaque mois ? » ou « quelle part de mon argent est réellement investie ? ».
Une application qui vise la vue d’ensemble
Dans les alternatives habituelles, on trouve d’un côté les applications centrées sur le budget mensuel, de l’autre les interfaces proposées par les banques ou les courtiers, souvent limitées à leurs propres produits. Finary cherche une position plus transversale en réunissant le suivi du budget, du patrimoine et de l’investissement.
Cette approche est particulièrement intéressante pour quelqu’un qui possède plusieurs comptes ou plusieurs types d’épargne. Elle l’est moins pour une personne qui veut uniquement saisir ses dépenses à la main dans une interface minimaliste. Dans ce dernier cas, un carnet budgétaire très simple peut sembler plus rapide et plus lisible.
Le bon critère n’est donc pas le nombre d’informations affichées, mais la qualité de la vue que l’on veut obtenir. Si votre priorité est de connaître votre dépense alimentaire de la semaine, une solution spécialisée dans les catégories peut être plus directe. Si vous voulez relier cette dépense à votre capacité d’épargne et à votre situation globale, l’approche de Finary prend davantage de sens.
La mise en route : avancer sans se perdre
Après l’installation, je recommande de commencer par créer une base volontairement légère. Ajoutez d’abord les éléments que vous consultez le plus souvent ou qui ont le plus d’impact sur vos décisions. Il vaut mieux obtenir une première vision compréhensible que chercher une précision parfaite dès la première session.
Pour un salarié qui débute, cela peut vouloir dire commencer par les revenus réguliers, les dépenses fixes et les comptes utilisés au quotidien. Pour un investisseur, l’ordre logique peut être différent : commencer par les placements, puis compléter avec l’épargne disponible et enfin regarder le budget courant. L’application se prête mieux à cette progression par étapes qu’à une saisie précipitée de toute sa vie financière.
Je conseille aussi de séparer mentalement trois questions pendant la configuration :
- Le quotidien : ce qui entre et sort chaque mois.
- La réserve : l’argent disponible pour les imprévus ou les projets.
- Le long terme : les placements et les éléments qui construisent le patrimoine.
Cette distinction est utile, car un solde élevé ne signifie pas forcément que l’on dispose d’une grande marge de manœuvre. Une somme peut être réservée à un projet, investie sur le long terme ou déjà engagée dans des dépenses à venir. Le tableau de bord devient plus pertinent quand on lit les chiffres avec cette réalité en tête.
Le premier réglage qui change l’expérience
Le premier vrai réglage n’est pas esthétique : c’est la manière dont vous allez consulter l’application. Si vous l’ouvrez seulement lorsque vous êtes inquiet, vous risquez de transformer le suivi en séance de rattrapage. Je préfère une consultation courte et régulière, avec une question précise à chaque fois.
Par exemple, le lundi, je peux regarder les dépenses récentes. En fin de mois, je peux vérifier si le budget prévu correspond à la réalité. À un autre moment, je peux examiner la répartition générale de mon patrimoine. Cette routine évite de confondre contrôle quotidien et analyse patrimoniale.
Un autre conseil pratique consiste à ne pas interpréter une variation isolée comme une tendance. Une dépense exceptionnelle, un transfert entre comptes ou un mouvement d’investissement peut modifier temporairement la vue. Avant de changer ses habitudes, il vaut mieux identifier la cause du mouvement.
Le premier succès utile
Le moment où l’application commence vraiment à servir arrive lorsqu’elle permet de prendre une décision simple. Pour moi, le meilleur premier objectif est de répondre clairement à l’une de ces questions : où part mon argent, combien puis-je épargner sans me mettre en difficulté, ou quelle place occupent mes investissements dans l’ensemble de mes finances ?
Imaginons une personne qui termine chaque mois avec l’impression de ne rien pouvoir mettre de côté. Elle rassemble ses comptes et observe ses dépenses récurrentes. Elle découvre alors que le problème ne vient pas d’un achat exceptionnel, mais de plusieurs prélèvements modestes et d’un budget variable mal anticipé. L’action utile n’est pas forcément de tout supprimer : elle peut simplement décider d’un montant d’épargne réaliste, puis vérifier le mois suivant si ce choix tient dans la durée.
Dans ce scénario, la réussite ne consiste pas à obtenir un écran parfaitement rempli. Elle consiste à passer d’une impression vague à une décision mesurable. C’est là que la combinaison entre budget et patrimoine devient plus intéressante qu’une simple liste de transactions.
Pour un investisseur débutant, le premier succès peut être différent. Il peut s’agir de comprendre la part réellement consacrée aux placements, au lieu de regarder uniquement la performance d’un produit dans l’interface d’un établissement. Cette prise de recul aide à éviter une réaction excessive à une variation ponctuelle.
Les points qui demandent le plus de vigilance
La principale friction vient de la différence entre une vue consolidée et la réalité des comptes. Une application peut réunir des informations, mais l’utilisateur doit toujours comprendre ce qu’il regarde. Les transferts, les comptes doublons ou les mouvements entre épargne et compte courant peuvent donner une impression trompeuse si l’on ne les interprète pas correctement.
Je recommande de vérifier les éléments importants au lieu de considérer le tableau de bord comme une vérité automatique. Cette vérification est particulièrement importante avant de prendre une décision financière. Pour suivre une tendance générale, une petite imperfection peut être tolérable ; pour calculer une capacité d’épargne précise, elle l’est beaucoup moins.
Il faut également éviter de confondre richesse totale et argent immédiatement disponible. Le patrimoine peut inclure des sommes destinées au long terme, alors que le budget sert à gérer les dépenses proches. Mélanger ces deux horizons peut conduire à se sentir plus à l’aise que l’on ne l’est réellement, ou au contraire à sous-estimer ses progrès.
Pourquoi la vue investissement ne suffit pas à elle seule
Le suivi des investissements est utile pour prendre de la hauteur, mais il ne remplace pas l’analyse détaillée d’un compte d’investissement lorsque l’on souhaite vérifier chaque opération, chaque condition ou chaque décision d’achat. Pour ces tâches précises, l’interface de la banque ou du courtier reste souvent la référence la plus adaptée.
Finary est plus convaincant comme outil de synthèse. Il aide à regarder la place des investissements dans l’ensemble, à côté du budget et de l’épargne. Cette différence d’usage est importante pour ne pas lui demander de faire exactement le travail d’une plateforme spécialisée.
Je serais aussi prudent pour une personne qui cherche une solution totalement passive. Même avec une vue centralisée, il faut consacrer un peu de temps à comprendre les catégories, à contrôler les informations et à revenir sur les évolutions. Ce n’est pas une application qui rend automatiquement la gestion financière intelligente sans implication de l’utilisateur.
Le coût à garder en tête
L’application est gratuite, mais des achats intégrés peuvent aller de 19,99 € à 349,99 € lorsqu’ils sont facturés via Google Play. Cette information mérite d’être regardée avant de choisir une formule ou d’activer une option payante. Pour commencer, je conseille de tester l’usage gratuit et de vérifier si la vue obtenue répond déjà à votre besoin.
Le prix devient pertinent seulement si l’application vous fait réellement gagner du temps ou vous aide à prendre de meilleures décisions. Si vous ne consultez votre situation que rarement, ou si vous n’avez qu’un compte et très peu d’épargne, une version payante risque de ne pas apporter assez de valeur. À l’inverse, une personne qui suit plusieurs aspects de ses finances peut juger acceptable de payer pour une expérience plus complète, à condition d’utiliser effectivement les fonctions supplémentaires.
À qui je la conseille, et dans quels cas je passerais mon tour
Je la conseille d’abord aux personnes qui commencent à structurer leurs finances et qui ne veulent pas jongler entre plusieurs tableaux. Elle peut aussi convenir à quelqu’un qui a déjà une épargne ou des investissements, mais qui ne regarde jamais leur place dans l’ensemble de son patrimoine.
Elle me paraît particulièrement adaptée aux profils qui aiment comprendre avant d’agir. En observant les mouvements, les répartitions et les tendances, on peut préparer une décision plus raisonnable : augmenter progressivement l’épargne, revoir une dépense fixe ou clarifier la différence entre réserve de sécurité et investissement.
Je la conseillerais moins à une personne qui veut seulement une saisie ultra-rapide des dépenses, sans aucune réflexion sur le patrimoine. Dans ce cas, une application budgétaire spécialisée peut être plus légère. Elle n’est pas non plus la meilleure réponse pour quelqu’un qui attend des recommandations personnalisées remplaçant son propre jugement. Une vue financière ne constitue pas un conseil adapté à chaque situation.
Enfin, si vous êtes très sensible à la complexité, commencez avec peu d’éléments. L’intérêt de l’outil peut disparaître si vous passez plus de temps à maintenir une organisation qu’à l’utiliser pour décider. La simplicité doit venir de votre méthode de départ, pas seulement de l’interface.
Une méthode simple pour les premières semaines
Durant la première semaine, je me concentrerais sur la compréhension de la vue générale. L’objectif est de repérer les grandes masses et les dépenses récurrentes, sans chercher à corriger chaque détail immédiatement.
La semaine suivante, je choisirais une seule action : réduire une dépense répétée, fixer une épargne réaliste ou clarifier la différence entre argent disponible et argent investi. Cette limitation est volontaire. Une seule décision suivie vaut mieux qu’une longue liste d’intentions abandonnées.
Après quelques consultations, je regarderais ce qui a changé et ce qui n’a pas changé. Si l’application ne vous aide pas à formuler une action concrète, le problème vient peut-être de votre objectif plutôt que de l’outil. Dans ce cas, revenez à une question plus simple et évitez de transformer le tableau de bord en exercice de perfection.
La version actuelle est la 2.149.0 et l’application fonctionne à partir d’Android 7.0. Pour un utilisateur Android disposant d’un appareil compatible, cela rend l’accès relativement large. Le point important reste toutefois l’habitude de consultation : une version récente ne sert à rien si l’on ne sait pas quelle décision l’on veut éclairer.
Après l’installation, je commencerais donc par une vue partielle, puis je vérifierais un premier résultat concret. Une fois cette étape réussie, il devient plus facile d’ajouter progressivement l’épargne et les investissements sans se sentir noyé par les informations.
Mon avis final est favorable, avec une réserve claire : Finary : Patrimoine & Budget vaut surtout par la vision qu’elle aide à construire, pas par la promesse de résoudre la gestion financière à votre place. J’apprécie son orientation réunissant budget, patrimoine et investissement, car elle correspond à la manière dont les décisions financières se prennent réellement.
Je la trouve pertinente pour un débutant qui veut passer d’un suivi approximatif à une compréhension plus structurée. Elle demande néanmoins de vérifier les informations, de distinguer les horizons de temps et de ne pas confondre synthèse et conseil financier. Si vous acceptez cette implication, l’application peut devenir un bon point de départ pour reprendre la main sur votre argent. Si vous cherchez uniquement un compteur de dépenses sans configuration ni analyse, une solution plus spécialisée sera probablement plus confortable.
FAQ
Qu’est-ce que Finary : Patrimoine & Budget et à qui s’adresse l’application ?
Finary est une application française destinée à centraliser et suivre son patrimoine financier au même endroit. Elle peut regrouper différents comptes et placements, comme les comptes bancaires, l’épargne, les investissements ou certains biens. Elle s’adresse surtout aux personnes qui souhaitent obtenir une vision plus claire de leur situation financière, suivre son évolution et mieux comprendre la répartition de leur patrimoine.
Finary permet-elle de connecter automatiquement mes comptes bancaires et mes placements ?
Oui, Finary propose la connexion de nombreux comptes bancaires, plateformes d’investissement et produits financiers afin de récupérer automatiquement certaines informations. La disponibilité dépend toutefois des établissements pris en charge et des autorisations accordées par l’utilisateur. Avant de commencer, il est conseillé de vérifier la liste des connexions compatibles et de contrôler régulièrement que les données synchronisées restent exactes et à jour.
Mes données financières sont-elles protégées sur Finary ?
Finary traite des informations particulièrement sensibles, notamment les données liées aux comptes, aux placements et au patrimoine. L’application met en place des mesures de sécurité et utilise des connexions sécurisées pour accéder aux informations autorisées. Malgré cela, aucune plateforme n’est totalement exempte de risques. Il est recommandé d’utiliser un mot de passe unique, de protéger son appareil et d’activer toutes les options de sécurité disponibles.
Finary est-elle gratuite ou faut-il souscrire un abonnement ?
Finary propose généralement un accès gratuit avec des fonctionnalités de base, tandis que certaines options avancées peuvent être réservées à une formule payante. Les outils premium peuvent inclure davantage d’analyses, de suivi ou de fonctionnalités destinées aux utilisateurs souhaitant approfondir la gestion de leur patrimoine. Les tarifs et les limites pouvant évoluer, consultez les conditions affichées dans l’application avant de souscrire.
Finary donne-t-elle des conseils financiers personnalisés ou remplace-t-elle un conseiller ?
Finary sert principalement à visualiser, organiser et analyser les informations relatives à votre patrimoine et à votre budget. Elle peut fournir des indicateurs utiles pour mieux comprendre votre situation, mais elle ne remplace pas nécessairement un conseiller financier ou fiscal. Les décisions d’investissement doivent être prises avec prudence, en tenant compte de vos objectifs, de votre tolérance au risque et de votre situation personnelle.


